


בעולם הצרכני המודרני, כסף זמין נמצא במרחק לחיצת כפתור. הבנקים, חברות האשראי והגופים החוץ-בנקאיים מציעים לנו "הלוואה ברגע לכל מטרה". אך כחלק מתפיסת צרכנות נבונה, עלינו לזכור שהלוואה היא לא כסף במתנה – היא מוצר פיננסי שעולה כסף (וריבית), וגיוס אשראי לא מבוקר הוא אחד הגורמים המרכזיים למחנק כלכלי.
אז איך יודעים מתי נכון לקחת הלוואה ומתי מדובר במלכודת דבש? במאמר זה ננתח את כוונת המשתמש, נבין את ההבדל בין חוב טוב לחוב רע, ונציג כללים ברורים לקבלת החלטה פיננסית מושכלת.
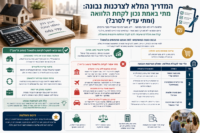
הבנת כוונת המשתמש: למה אנחנו מחפשים הלוואה?
לפני שרצים לבדוק ריביות על הלוואות או להשתמש במחשבון הלוואה, חשוב לעצור ולהבין את כוונת השימוש האמיתית שלנו. האם הצורך נובע מאירוע פתאומי ובלתי צפוי, או שמא מדובר בניסיון לממן רמת חיים שאיננו יכולים להרשות לעצמנו?
ככלל אצבע, צרכנות נבונה מחלקת את השימוש באשראי לשתי קטגוריות עיקריות:
-
מינוף פיננסי (חוב מניב): השקעה בעתיד, בנכס או בכלי שיכול לייצר ערך כלכלי גבוה יותר מעלות ההלוואה.
-
צריכה שוטפת (חוב מכלה): מימון סגנון חיים, מוצרים מתכלים או פערים בתקציב החודשי.
מתי כדאי לשקול לקיחת הלוואה? (החוב ה"טוב")
ישנם מצבים בחיים שבהם ניהול תקציב משפחתי נכון דווקא כולל גיוס אשראי. אלו המקרים שבהם ההלוואה משרתת מטרה אסטרטגית או מונעת נזק כלכלי גדול יותר:
-
השקעה בנכס מניב או בדיור (משכנתא): רכישת נדל"ן היא הדוגמה הקלאסית למינוף. הכסף שנלקח מאפשר לרכוש נכס שערכו עשוי לעלות, או כזה שחוסך תשלום שירותי שכירות.
-
פיתוח קריירה ולימודים: השקעה בהשכלה גבוהה, קורסים מקצועיים או רכישת מקצוע היא מנוע לצמיחה בהכנסה העתידית שלך.
-
איחוד חובות (מיחזור הלוואות): אם מצאתם את עצמכם עם מספר הלוואות קטנות בריביות גבוהות (כמו מינוס בבנק או אשראי כרטיסי אשראי), לקיחת הלוואה לכל מטרה אחת גדולה בריבית נמוכה יותר כדי לסגור את השאר, היא צעד של התנהלות פיננסית נכונה.
-
השקעה בעסק או יזמות: מימון של רעיון עסקי עם תוכנית עבודה מוכחת, שיכול לייצר תשואה (ROI) גבוהה מעלות הריבית.
💡 כלל זהב לצרכנות נבונה: שאל את עצמך – "האם המוצר או השירות שאני קונה בעזרת ההלוואה הזו יהיה שווה יותר, או יכניס לי יותר כסף, בעוד 5 שנים?" אם התשובה היא כן, יש כאן בסיס להלוואה טובה.
מתי אסור לקחת הלוואה? (החוב ה"רע")
במקרים רבים, הלוואה היא רק תרופה זמנית שמחמירה את המחלה. הנה המצבים שבהם עליכם להגיד "לא" מוחלט לאשראי:
-
סגירת המינוס (אוברדרפט) ללא שינוי הרגלים: לקחת הלוואה כדי "לאפס את החשבון" בלי לשנות את ניהול התקציב שלכם, פירושו שבעוד חצי שנה תהיו גם עם מינוס וגם עם החזר חודשי של הלוואה.
-
מימון חופשות ואירועים: טיסה לחו"ל או חתונת פאר שנמשכות ימים ספורים אך משולמות במשך שנים, הן מתכון בטוח לשחיקה כלכלית.
-
רכישת מוצרי צריכה ומותגים: טלוויזיה גדולה יותר, בגדי מעצבים או סמארטפון חדש לא מצדיקים תשלום ריבית. אם אין לכם את הכסף במזומן – אל תקנו.
-
קניית רכב מעבר ליכולת הריאלית: מימון רכב ב-100% מהשווי שלו רק כדי "להראות" או להתקדם בשנתון, מייצר ירידת ערך מהירה של הנכס במקביל לחוב שנותר קבוע.
כלי עזר לקבלת החלטה: שאלון הצרכנות הנבונה
לפני שאתם חותמים על אישור עקרוני להלוואה, עברו על ארבע השאלות הבאות:
| השאלה | המשמעות הפיננסית |
| מהו כושר ההחזר החודשי שלי? | האם ההחזר החדש יפגע ביכולת לקנות אוכל, לשלם שכר דירה או לחסוך? |
| מהי הריבית האפקטיבית (האמיתית)? | אל תסתכלו רק על הריבית הנומינלית. בדקו את ה-Prime פלוס המרווח ואת העמלות הנלוות. |
| האם מיציתי חלופות אחרות? | האם ניתן למכור נכס, לצמצם הוצאות, או להשתמש בקרן השתלמות (בהלוואה בריבית נמוכה מול הקרן)? |
| מה קורה אם ההכנסה שלי נפגעת? | האם יש לי חיסכון ליום סגריר שיכול לכסות את ההחזרים במקרה של פיטורים או מחלה? |
סיכום והמלצות להתנהלות פיננסית נכונה
הלוואה מיידית היא כלי עבודה. בידיו של נגר מקצועי, פטיש יכול לבנות בית; בידיו של אדם לא מיומן, הוא יכול להרוס. תכנון פיננסי, השוואת ריביות, והבנת הצרכים האמיתיים שלכם הם המפתח לשמירה על חוסן כלכלי.
בפעם הבאה שמציעים לכם כסף מהיר, זכרו את עקרונות הצרכנות הנבונה: השקיעו בעתיד שלכם, אל תממנו את ההווה שלכם מעבר ליכולתכם, ותמיד, אבל תמיד, תקראו את האותיות הקטנות של תנאי האשראי.